
 धर्मेंद्र कुमार
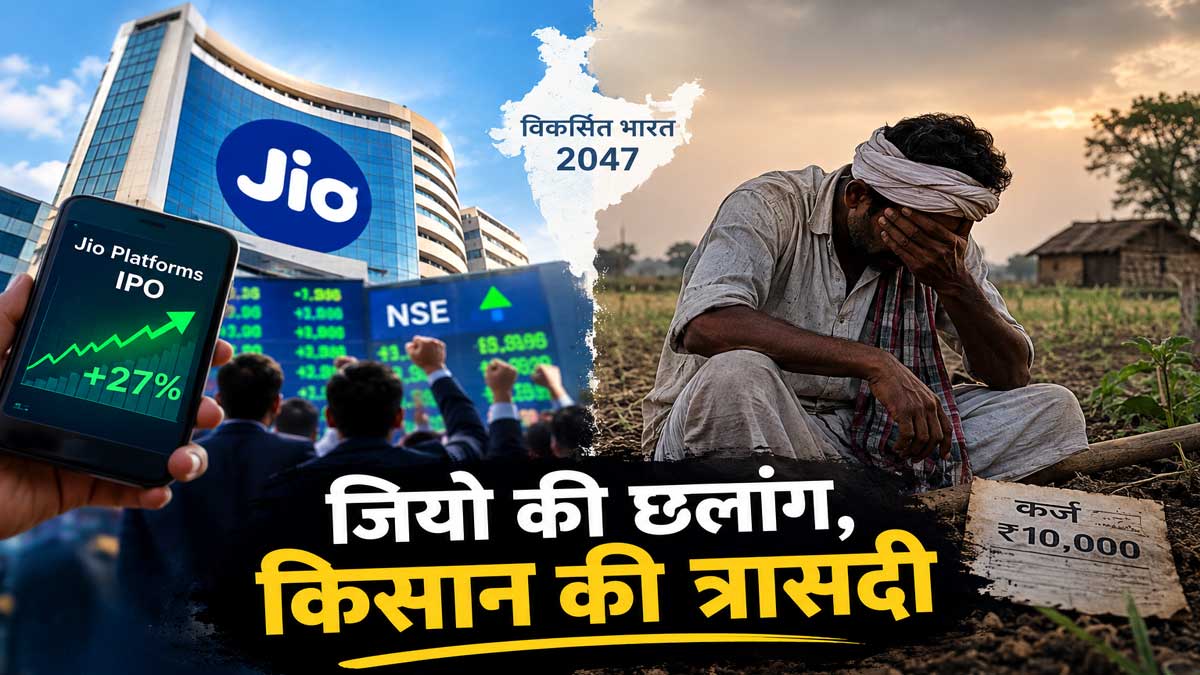
एक ही दिन भारत की अर्थव्यवस्था की दो ऐसी तस्वीरें सामने आई हैं, जो विकास और आर्थिक विषमता के बीच मौजूद गहरी खाई पर सोचने को मजबूर करती हैं। देश का सबसे बड़ा आईपीओ जियो प्लेटफॉर्म्स शेयर बाजार में दस्तक देता है और पहले ही दिन अपने इश्यू मूल्य से करीब 21 फ़ीसदी की बढ़त के साथ सूचीबद्ध और दिन के अंत में करीब 27 फीसदी तक पहुंचकर निवेशकों के लिए उत्साह का कारण बनता है। दूसरी ओर, महाराष्ट्र के नांदेड़ में ₹10 हजार के कथित कर्ज से जुड़ा किसान चंद्रकांत शिंदे का मामला सामने आता है। इस मामले में परिवार ने हत्या का आरोप लगाया है और पुलिस ने हत्या तथा अपहरण का मामला दर्ज किया है। इस घटना को, फिलहाल, आत्महत्या का मामला कहना उचित नहीं होगा, लेकिन तुलनात्मक रूप से एक बेहद छोटी रकम से जुड़ा यह विवाद ग्रामीण आर्थिक असुरक्षा की गंभीरता पर सवाल जरूर खड़ा करता है।
एक तरफ पूंजी बाजार में कुछ ही घंटों में निवेश के मूल्य में उल्लेखनीय वृद्धि होती है तो दूसरी तरफ इतनी ही छोटी रकम से जुड़ा विवाद एक किसान परिवार को गहरे संकट में डाल देता है। ये दोनों तस्वीरें मिलकर पूछती हैं कि क्या भारत की आर्थिक तरक्की का लाभ समाज के सभी वर्गों तक समान रूप से पहुंच रहा है?
शेयर बाजार में किसी बड़े आईपीओ का खुलना देश की अर्थव्यवस्था के लिए महत्वपूर्ण घटना होता है। इससे कंपनियों को पूंजी मिलती है, निवेशकों को भागीदारी का अवसर मिलता है और कारोबार के विस्तार की संभावनाएं बढ़ती हैं। पहले दिन अच्छा प्रतिफल मिलना बाजार के भरोसे और मांग का संकेत भी हो सकता है। लेकिन, शेयर बाजार में दिखाई देने वाली तेजी को पूरे समाज की आर्थिक खुशहाली का प्रमाण मान लेना एक बड़ी भूल होगी। बाजार का सूचकांक ऊपर जा सकता है, कंपनियों का मूल्यांकन बढ़ सकता है और निवेशकों की संपत्ति में कुछ ही घंटों में इजाफा हो सकता है, फिर भी देश के किसी हिस्से में एक किसान अपनी बुनियादी जरूरतें पूरी करने के लिए संघर्ष कर सकता है।
इस तुलना में सबसे महत्वपूर्ण बात यह है कि ₹10 हजार का आर्थिक अर्थ हर व्यक्ति के लिए एक जैसा नहीं होता है। जिस निवेशक के पास अतिरिक्त पूंजी है, उसके लिए यह रकम जोखिम उठाने का एक छोटा-सा हिस्सा हो सकती है। शेयर बाजार में निवेश करने वाला व्यक्ति संभावित लाभ के साथ नुकसान की आशंका भी स्वीकार कर सकता है, क्योंकि उसके पास कुछ आर्थिक सुरक्षा मौजूद होती है। इसके विपरीत, सीमित जमीन, अनिश्चित पैदावार, बढ़ती खेती की लागत और कर्ज के दबाव में जी रहे किसान के लिए ₹10 हजार भी असाधारण महत्व रख सकते हैं। उसके सामने सवाल केवल रकम जुटाने का नहीं है, बल्कि अगली फसल, परिवार के खर्च, सामाजिक जिम्मेदारियों और भविष्य की उम्मीदों को बचाए रखने का होता है।
यही कारण है कि गरीबी को केवल आय की कमी के रूप में नहीं देखा जा सकता है। आर्थिक असुरक्षा तब और गंभीर हो जाती है, जब व्यक्ति के पास संकट से उबरने के विकल्प सीमित हों। किसी निवेशक को बाजार में नुकसान होने पर इंतजार करने, दूसरी संपत्ति बेचने या अपने निवेश में बदलाव करने का अवसर मिल सकता है। किसान के पास फसल खराब होने, उपज का उचित मूल्य नहीं मिलने या कर्ज चुकाने की समयसीमा सामने आने पर ऐसे विकल्प अक्सर बहुत कम होते हैं। संस्थागत वित्त तक सीमित पहुंच, अनिश्चित मानसून, बाजार की अस्थिरता और कर्ज की शर्तें उसकी मुश्किल को बढ़ा सकती हैं। इस स्थिति में आर्थिक विषमता केवल अमीर और गरीब के बीच आय का अंतर नहीं रह जाती है बल्कि वह अवसरों, सुरक्षा और संकट से बाहर निकलने की क्षमता का अंतर भी बन जाती है।
भारत की अर्थव्यवस्था में कृषि की भूमिका को देखते हुए किसान की इस विवशता को किसी एक व्यक्ति की असफलता मानकर खारिज नहीं किया जा सकता है। खेती केवल एक व्यवसाय नहीं है, बल्कि करोड़ों परिवारों की आजीविका का आधार भी है। इसके बावजूद किसान की आय कई ऐसे कारकों पर निर्भर करती है, जिन पर उसका नियंत्रण सीमित है। बीज, खाद, डीजल और श्रम की लागत वहन करने के बाद भी फसल की पैदावार और बिक्री से होने वाली आमदनी निश्चित नहीं होती है। प्राकृतिक आपदा, फसल में बीमारी, बाजार में गिरते भाव या भुगतान में देरी पूरे आर्थिक गणित को बिगाड़ सकते हैं। यदि कोई किसान छोटी रकम के कर्ज या उससे जुड़े विवाद के कारण गंभीर संकट में पहुंच जाता है, तो यह केवल उसकी वित्तीय स्थिति का नहीं, बल्कि सामाजिक सुरक्षा और ग्रामीण अर्थव्यवस्था की मजबूती का भी सवाल है।
किसान की किसी विशेष घटना के पीछे की परिस्थितियों की पुष्टि किए बिना यह दावा करना उचित नहीं होगा कि उसकी स्थिति का एकमात्र कारण कर्ज था। आर्थिक दबाव के साथ व्यक्तिगत, पारिवारिक और सामाजिक परिस्थितियां भी किसी त्रासदी में भूमिका निभा सकती हैं। फिर भी ऐसी घटनाएं इस बात की पड़ताल करने का अवसर देती हैं कि ग्रामीण परिवारों को आर्थिक संकट से बचाने के लिए व्यवस्था कितनी सक्षम है। किसी नागरिक को ऐसी स्थिति में पहुंचने से रोकना, जहां आर्थिक दबाव उसके जीवन और परिवार की सुरक्षा पर भारी पड़ने लगे, शासन और समाज दोनों की जिम्मेदारी है। आर्थिक नीतियों की सफलता का मूल्यांकन इस कसौटी पर भी होना चाहिए कि वे सबसे कमजोर व्यक्ति को संकट के समय कितना सहारा देती हैं।
प्रधानमंत्री नरेंद्र मोदी की सरकार ने वर्ष 2047 तक भारत को विकसित राष्ट्र बनाने का लक्ष्य सामने रखा है। इस लक्ष्य का महत्व केवल इसलिए नहीं है कि भारत दुनिया की बड़ी अर्थव्यवस्थाओं में अपनी जगह मजबूत करे, बल्कि इसलिए भी है कि आर्थिक शक्ति का लाभ समाज के व्यापक हिस्से तक पहुंचे। विकसित भारत का अर्थ ऊंची विकास दर, आधुनिक बुनियादी ढांचे, वैश्विक कंपनियों, डिजिटल सेवाओं, मजबूत विनिर्माण और पूंजी बाजार के विस्तार तक सीमित नहीं हो सकता है। इन उपलब्धियों के साथ यह सुनिश्चित करना भी जरूरी है कि किसानों को उनकी उपज का उचित मूल्य मिले, युवाओं को सम्मानजनक रोजगार उपलब्ध हों, छोटे कारोबारियों को वित्तीय सुरक्षा मिले और गरीब परिवारों को किसी अप्रत्याशित संकट के सामने असहाय न होना पड़े।
साल 2047 का भारत कैसा होगा, इसका आकलन केवल इस आधार पर नहीं किया जा सकता कि उस समय देश का सकल घरेलू उत्पाद कितना बड़ा होगा या भारतीय कंपनियां वैश्विक बाजार में कितनी ऊंची कीमत पर कारोबार करेंगी। वहां यह भी देखना होगा कि उस समय एक किसान को छोटी रकम के कर्ज के लिए किस तरह की परिस्थितियों का सामना करना पड़ता है, ग्रामीण परिवारों की आय कितनी स्थिर है और स्वास्थ्य, शिक्षा तथा सामाजिक सुरक्षा तक उनकी पहुंच कितनी आसान है। यदि आर्थिक विस्तार का लाभ मुख्यतः उन लोगों तक सीमित रहता है जिनके पास पहले से पूंजी, संपत्ति और अवसर हैं, तो विकास के आंकड़े प्रभावशाली होने के बावजूद उसका सामाजिक आधार कमजोर बना रह सकता है।
इस संदर्भ में आईपीओ और किसान से जुड़ी घटना को एक-दूसरे के विरोध में खड़ा करने के बजाय उनके बीच के आर्थिक अंतर को समझना ज्यादा जरूरी है। किसी कंपनी का सफल आईपीओ अपने आप में समस्या नहीं है। मजबूत पूंजी बाजार से उद्योगों को धन मिल सकता है, नई नौकरियां पैदा हो सकती हैं और आर्थिक गतिविधियों का विस्तार हो सकता है। सवाल यह है कि इस विस्तार का लाभ कितनी व्यापकता से समाज तक पहुंचता है। क्या निवेश से पैदा होने वाली संपत्ति रोजगार, बेहतर मजदूरी, स्थानीय कारोबार और सरकारी राजस्व के माध्यम से आम नागरिकों की जिंदगी में सुधार ला पाती है? क्या वित्तीय विकास ग्रामीण अर्थव्यवस्था को भी मजबूत करता है? या फिर पूंजी के बढ़ते मूल्य और आमदनी के असुरक्षित स्रोतों के बीच दूरी लगातार बढ़ती जाती है?
सरकार की जिम्मेदारी यह नहीं है कि वह शेयर बाजार में होने वाले हर लाभ को नियंत्रित करे या निजी निवेश को संदेह की दृष्टि से देखे। उसकी जिम्मेदारी ऐसा आर्थिक वातावरण तैयार करने की है, जिसमें बाजार की ऊर्जा और सामाजिक कल्याण एक-दूसरे को मजबूत करें। कृषि के लिए सुलभ और किफायती संस्थागत ऋण, फसल बीमा का प्रभावी क्रियान्वयन, समय पर मुआवजा, सिंचाई की बेहतर व्यवस्था, भंडारण सुविधाएं, कृषि उत्पादों की पारदर्शी खरीद और किसानों को बाजार तक सीधी पहुंच इस दिशा में महत्वपूर्ण कदम हो सकते हैं। इसके साथ ही ग्रामीण क्षेत्रों में गैर-कृषि रोजगार, छोटे उद्यमों के लिए वित्तीय सहायता और संकटग्रस्त परिवारों तक समय पर सामाजिक सुरक्षा पहुंचाना भी जरूरी है। योजनाओं की घोषणा तभी सार्थक होती है, जब उनका लाभ जरूरतमंद व्यक्ति तक सही समय पर पहुंचे।
सरकार ने आयुष्मान योजना के तहत पात्र नागरिकों के लिए पांच लाख रुपये तक के बीमा की व्यवस्था की थी। लेकिन, आज उसका क्या हाल है, यह बताने की जरूरत नहीं है। कल्पना कीजिए, यदि मात्र यही एक योजना जमीन तक पहुंच जाए तो हर घर को इसका कितना आर्थिक लाभ सुनिश्चित किया जा सकता है। आज के दिन एक बड़ी संख्या में अस्पताल इस योजना के तहत उपचार करने से इनकार कर देते हैं। क्या सरकार हर छोटे-बड़े अस्पताल को इस योजना में शामिल होना अनिवार्य कर सकती है?
आर्थिक विषमता कम करने का अर्थ सभी नागरिकों की आय को समान बना देना नहीं है। इसका उद्देश्य यह होना चाहिए कि किसी व्यक्ति का जन्म, उसका पेशा या उसकी आर्थिक पृष्ठभूमि उसे सम्मानजनक जीवन के अवसरों से वंचित न कर दे। निवेशक को जोखिम उठाने और लाभ कमाने का अधिकार है, लेकिन किसान को भी इतनी आर्थिक सुरक्षा मिलनी चाहिए कि एक खराब मौसम, कम कीमत या छोटा कर्ज उसके पूरे परिवार के भविष्य को खतरे में न डाल दे। उद्यमिता और कल्याण, पूंजी निर्माण और सामाजिक सुरक्षा, वैश्विक प्रतिस्पर्धा और ग्रामीण समृद्धि, इनमें से किसी एक को चुनना आवश्यक नहीं है। टिकाऊ विकास वही है, जो इन सभी के बीच संतुलन स्थापित करे।
भारत के पास 2047 तक अपनी अर्थव्यवस्था को अधिक उत्पादक, आधुनिक और समृद्ध बनाने का पर्याप्त अवसर है। लेकिन, इस यात्रा की वास्तविक सफलता इस बात से तय होगी कि विकास की दौड़ में पीछे छूट रहे लोगों को कितनी तेजी से साथ लाया जाता है। किसी दिन शेयर बाजार में हजारों करोड़ रुपये के मूल्य का सृजन होना आर्थिक उपलब्धि हो सकती है, मगर उसी दिन किसान परिवार का छोटी रकम से जुड़े विवाद में उलझना एक ऐसी चेतावनी है, जिसे नजरअंदाज नहीं किया जाना चाहिए। इन दोनों तस्वीरों के बीच का अंतर बताता है कि राष्ट्रीय समृद्धि और व्यक्तिगत आर्थिक सुरक्षा के बीच अभी कितनी दूरी तय करनी बाकी है।
2047 का विकसित भारत तभी सार्थक होगा, जब आर्थिक सफलता का उत्सव मनाने के साथ आर्थिक असुरक्षा के कारणों को दूर करने की इच्छाशक्ति भी दिखाई दे। देश की तरक्की का पैमाना केवल यह नहीं होना चाहिए कि निवेशक की रकम कितनी तेजी से बढ़ी, बल्कि यह भी होना चाहिए कि संकट में फंसे नागरिक को कितनी मजबूती से संभाला गया। जिस दिन ₹10 हजार का निवेश अवसर का प्रतीक होगा और ₹10 हजार का कर्ज किसी किसान के लिए असहायता का कारण नहीं बनेगा, उसी दिन भारत की विकास यात्रा अधिक समावेशी और मानवीय होने की दिशा में एक महत्वपूर्ण कदम आगे बढ़ाएगी।
Related Items
जियो आईपीओ में तेजी के संकेत या बन रहा है जोखिम!
‘परिवार नियोजन’ ने कर दिया भारत की संयुक्त परिवार व्यवस्था को कमजोर…!
पुलिस कहे, जाइए; नेता कहे, आइए; कैमरा कहे, थोड़ा मुस्कुराइए!