
 समीक्षा भारती न्यूज सर्विस
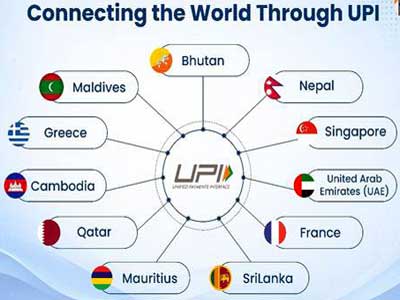
पिछले एक दशक में भारत की डिजिटल भुगतान प्रणाली में उल्लेखनीय परिवर्तन आया है। इसका उद्देश्य प्रत्येक नागरिक के लिए सुलभ, सरल और सुरक्षित भुगतान प्रणाली का निर्माण करना है। भारतीय राष्ट्रीय भुगतान निगम द्वारा विकसित एकीकृत भुगतान इंटरफेस, यानी यूपीआई, भारत की डिजिटल भुगतान क्रांति का एक महत्वपूर्ण स्तंभ बनकर उभरा है। आज यूपीआई को 11 देशों में स्वीकार किया जाता है। इनमें ग्रीस और मालदीव नवीनतम देश हैं, जिन्होंने भारत के रीयल-टाइम भुगतान प्लेटफॉर्म को अपनाया है।
अपने अंतःसंचालनीय डिजाइन और उपयोग में सरलता के साथ, यूपीआई ने व्यक्तियों, व्यवसायों और सरकारी संस्थाओं के लेन-देन के तरीके को मौलिक रूप से बदल दिया है। यह एक रीयल-टाइम भुगतान प्रणाली है, जो किसी भी भागीदार बैंक या भुगतान सेवा प्रदाता के एकल मोबाइल एप्लिकेशन के माध्यम से कई बैंक खातों को संचालित करती है।
Also read: UPI transforming India's Payment Landscape…
यह एक ही प्लेटफॉर्म पर कई बैंकिंग सेवाओं, फंड ट्रांसफर और मर्चेंट पेमेंट को एकीकृत करता है। 24 घंटे डिजिटल भुगतान की सुविधा उपलब्ध कराता है। यह लेनदेन की सुरक्षा बढ़ाने के लिए दो-कारक प्रमाणीकरण और एंड-टू-एंड एन्क्रिप्शन का उपयोग करता है।
पिछले एक दशक में, यूपीआई भारत के डिजिटल भुगतान इकोसिस्टम की रीढ़ बन गया है। यूपीआई को अप्रैल 2016 में 21 सदस्य बैंकों के साथ पायलट आधार पर लॉन्च किया गया था। अगस्त 2016 में, इसे आम जनता के लिए आरंभ किया गया, क्योंकि भाग लेने वाले बैंकों ने अपने यूपीआई-सक्षम मोबाइल एप्लिकेशन गूगल प्ले स्टोर पर उपलब्ध करा दिए थे।
भीम एप्लिकेशन को दिसंबर 2016 में यूपीआई का उपयोग करके डिजिटल भुगतान को सक्षम बनाने के लिए लॉन्च किया गया था। यह उपयोगकर्ताओं को मोबाइल उपकरणों के माध्यम से सीधे बैंक-से-बैंक लेनदेन करने की अनुमति देता है।
साल 2017 में डायनामिक क्यूआर, एक रिटेल मर्चेंट प्लेटफॉर्म जो डायनामिक क्यूआर कोड के माध्यम से यूपीआई भुगतान को सक्षम बनाता है, लॉन्च किया गया। इसमें भुगतानकर्ता की जानकारी और सटीक योगफल जैसी लेनदेन संबंधी विशिष्टताएं गतिशील रूप से शामिल होती हैं, जिससे मैन्युअल रूप से राशि दर्ज करने की आवश्यकता समाप्त हो जाती है।
साल 2018 में डिजिटल भुगतान को सरल, अधिक सुरक्षित और निर्बाध बनाने के लिए उन्नत सुविधाओं के साथ यूपीआई 2.0 लागू किया गया था। यह इनबॉक्स में इनवॉइस की सुविधा उपयोगकर्ताओं को भुगतान को अधिकृत करने से पहले बिल या इनवॉइस देखने में सक्षम बनाती है। हस्ताक्षरित इंटेंट और क्यूआर कोड सुरक्षा बनाए रखते हुए भुगतान प्राधिकरण को सरल बनाते हैं।
यूपीआई मैंडेट पूर्व-अधिकृत निर्देशों के माध्यम से आवर्ती भुगतान को सक्षम बनाता है। ओवरड्राफ्ट खाते को लिंक करने से उपयोगकर्ता अपने ओवरड्राफ्ट खातों का उपयोग करके यूपीआई लेनदेन कर सकते हैं।
साल 2019 में सेबी ने रिटेल व्यक्तिगत निवेशकों को अधिकृत मध्यस्थों के ज़रिए आईपीओ के लिए आवेदन करते समय पेमेंट के एक विकल्प के तौर पर यूपीआई का इस्तेमाल करने की अनुमति दी। इसी साल अक्टूबर में यूपीआई ने एक महीने में एक बिलियन लेनदेन की उपलब्धि हासिल की, जो देशभर में इसके तेजी से अपनाए जाने को दर्शाता है।
कालांतर में सब्सक्रिप्शन, यूटिलिटी बिल, बीमा प्रीमियम, एसआईपी और ईएमआई के लिए आवर्ती ई-भुगतान को सपोर्ट करने के लिए यूपीआई ऑटोपे लॉन्च किया गया था।
फीचर फोन उपयोगकर्ताओं को यूपीआई 123पे के लॉन्च के माध्यम से डिजिटल भुगतान के इकोसिस्टम में शामिल किया गया। यह इंटरैक्टिव वॉयस रिस्पॉन्स नंबर, ऐप-आधारित कार्यक्षमता, मिस्ड कॉल-आधारित दृष्टिकोण और निकटता ध्वनि-आधारित भुगतान के माध्यम से लेनदेन की अनुमति देता है।
यूपीआई लाइट को कम मूल्य के लेन-देन को तेज और बिना पिन के करने में सक्षम बनाने के लिए पेश किया गया था। क्रेडिट कार्ड को यूपीआई के साथ एकीकृत करने से उपयोगकर्ताओं के लिए डिजिटल भुगतान के विकल्प और भी बढ़ गए।
वित्त वर्ष 2021-22 के दौरान, यूपीआई ने एक ट्रिलियन डॉलर से अधिक के लेनदेन को प्रक्रिया किया और मार्च 2022 में पांच बिलियन मासिक लेनदेन का आंकड़ा पार कर लिया। भूटान में लॉन्च होने के साथ ही इसका अंतर्राष्ट्रीय स्तर पर भी विस्तार हुआ, जो इसकी पहली सीमा पार तैनाती को दर्शाता है।
साल 2023 में यूपीआई पर क्रेडिट लाइन की शुरुआत की गई, जिससे पूर्व-स्वीकृत बैंक क्रेडिट लाइनों को फंडिंग खाते के रूप में लिंक करने की अनुमति मिली। वित्त वर्ष 2023-24 के दौरान भारत के डिजिटल भुगतान लेनदेन में यूपीआई का हिस्सा लगभग 70 प्रतिशत था।
साल 2024 में यूपीआई सर्कल की शुरुआत की गई, जिससे प्राथमिक उपयोगकर्ता अपने बैंक खाते पर पूर्वनिर्धारित लेनदेन सीमाओं के साथ द्वितीयक उपयोगकर्ताओं को अधिकृत कर सकते हैं।
आरबीआई ने कर भुगतान के लिए यूपीआई लेनदेन की सीमा एक लाख रुपये से बढ़ाकर पांच लाख रुपये प्रति लेनदेन कर दी है। पूंजी बाजार, आईपीओ सदस्यता, ऋण वसूली, बीमा, स्वास्थ्य सेवा और शिक्षा सहित चुनिंदा श्रेणियों पर भी उच्च सीमाएं लागू होती हैं।
फिलहाल, यूपीआई 123पे के लिए प्रति लेनदेन की सीमा बढ़ाकर 10,000 रुपये कर दी गई है, जिससे इसके उपयोग के मामलों का दायरा बढ़ गया है। यूपीआई लाइट वॉलेट सीमा बढ़ाकर 5,000 रुपये कर दी गई है, जबकि प्रति लेनदेन की सीमा बढ़ाकर 1,000 रुपये कर दी गई है।
पिछले साल, यूपीआई के लिए ऑन-डिवाइस प्रमाणीकरण शुरू किया गया, जिससे स्मार्टफोन फिंगरप्रिंट या फेस अनलॉक के माध्यम से भुगतान करना संभव हो गया।
आधार-आधारित चेहरे की प्रमाणीकरण प्रक्रिया ने यूपीआई पिन को, खासकर पहली बार उपयोग करने वालों, वरिष्ठ नागरिकों और उन लोगों के लिए जिनके पास कार्ड तक आसानी से पहुंच नहीं है, सुगमता से अपनाने की प्रक्रिया को सरल बना दिया।
मौजूदा वक्त में यूपीआई ने लेनदेन की मात्रा और मूल्य दोनों में अभूतपूर्व वृद्धि देखी है, जो व्यक्तियों, कंपनियों और वित्तीय संस्थानों द्वारा इसके व्यापक रूप से अपनाए जाने को दर्शाती है।
वित्तीय वर्ष 2016-17 से वित्तीय वर्ष 2025-26 तक यूपीआई के तहत वार्षिक लेनदेन की मात्रा दो करोड़ लेनदेन से बढ़कर 24,162 करोड़ रुपये लेनदेन से अधिक हो गई। यह लगभग 12,000 गुना वृद्धि दर्शाती है। वार्षिक लेनदेन मूल्य 0.07 लाख करोड़ रुपये से बढ़कर लगभग 314 लाख करोड़ रुपये हो गया, जो 4,000 गुना से अधिक की वृद्धि दर्ज करता है।
यूपीआई से भारत में डिजिटल भुगतान के परिमाण और पहुंच में रूपांतरकारी बदलाव आया है। इस साल जुलाई माह में यूपीआई प्रणाली के तहत 741 सक्रिय बैंक शामिल हैं, जो भारत के बैंकिंग क्षेत्र में इसके व्यापक रूप से अपनाए जाने को दर्शाता है। यूपीआई के माध्यम से 2,365.8 करोड़ लेनदेन किए गए; और कुल लेनदेन का मूल्य 29.87 लाख करोड़ रुपये रहा।
यूपीआई वैश्विक स्तर पर एक अग्रणी रीयल-टाइम भुगतान प्रणाली के रूप में उभरी है। 2024 तक, वैश्विक रीयल-टाइम भुगतान लेनदेन मात्रा में यूपीआई की हिस्सेदारी लगभग 49 प्रतिशत थी। इस उपलब्धि को अंतर्राष्ट्रीय मुद्रा कोष ने जून 2025 में प्रकाशित अपनी रिपोर्ट ‘ग्रोइंग रिटेल डिजिटल पेमेंट्स : द वैल्यू ऑफ इंटरऑपरेबिलिटी’ में रेखांकित किया था।
यूपीआई भूटान, नेपाल, सिंगापुर, यूएई, फ्रांस, श्रीलंका, मॉरीशस और कतर में प्रचालनगत है, जिससे सीमा पार निर्बाध डिजिटल भुगतान संभव हो पाता है। इसी साल जून माह में, एनपीसीआई इंटरनेशनल पेमेंट्स लिमिटेड ने कंबोडिया में यूपीआई की सुविधा शुरू करने के लिए एसीएलईडीए बैंक पीएलसी. के साथ साझेदारी की, जिससे भारत की सीमा पार डिजिटल भुगतान कनेक्टिविटी और मजबूत हुई। यूपीआई ने ग्रीस में भी सीमा पार धन प्रेषण के लिए शुरुआत की, जहां पात्र ग्राहक ग्रीस और भारत के बीच तुरंत, सुरक्षित और निर्बाध रूप से धन हस्तांतरित कर सकते हैं।
30 जुलाई को मालदीव की इंस्टेंट पेमेंट सिस्टम 'फवारा' और भारत की यूपीआई के बीच सीमा पार धन हस्तांतरण शुरू हो गया, जो मालदीव और भारत के बीच सीमा पार डिजिटल वित्तीय कनेक्टिविटी और द्विपक्षीय आर्थिक सहयोग में एक परिवर्तनकारी उपलब्धि है। आज की तारीख तक, यूपीआई 11 देशों में यूपीआई स्वीकृति और सीमा पार धन हस्तांतरण के लिए चालू है।
कुल मिलाकर, यूपीआई के उपयोग से डिजिटल भुगतान सरल, सुरक्षित और अंतर्संचालनीय बना है और इससे भारत में लेन-देन के तरीके में क्रांतिकारी बदलाव आया है। इसकी तीव्र स्वीकृति, निरंतर नवोन्मेषण और वैश्विक स्तर पर बढ़ती उपस्थिति ने यूपीआई को भारत की डिजिटल सार्वजनिक अवसंरचना का एक महत्वपूर्ण घटक बना दिया है।
Related Items
भारत के बदलते ‘लाइटहाउस’ की अनोखी कहानी...
भारत पर ‘सख़्त’ और चीन पर ‘नरम’ है पश्चिमी मीडिया
अगली जल त्रासदी से पहले क्या जागेगा भारत... !